

Nous avons un problème : il faut trouver 54 milliards d’euros. Comme je n’ai pas les clés de Bercy, j’ai soumis le problème à cinq intelligences artificielles : ChatGPT, Gemini, Claude, Mistral et Qwen. Et j’ai volontairement invité un modèle chinois à la table, pour voir si Qwen regarderait dans d’autres tiroirs. Résultat : toutes savent écrire “54” en bas d’un tableau. Pour les 54 vrais milliards, c’est légèrement plus compliqué. 😈
La consigne était identique : construire un plan atteignant exactement 54 milliards d’euros, expliquer les mesures, indiquer qui paie et quelles conséquences elles pourraient avoir.
Premier incident de séance : ChatGPT a buggé avant de produire sa réponse. Rien de dramatique, mais si l’on songe à confier un jour Bercy à une IA, prévoyons quand même un technicien informatique dans le couloir.
Cinq IA, cinq budgets très différents
| IA | Nombre de grandes mesures | Plus gros levier | Style général |
|---|---|---|---|
| Gemini | 11 | 9 Md€ sur le fonctionnement de l’État | Effort très réparti |
| Qwen | 6 | 12 Md€ sur les niches fiscales | Peu de mesures, gros montants |
| Mistral | 17 | 11 Md€ de montée en charge de mesures antérieures | Très proche de la mécanique budgétaire |
| Claude | réponse partielle fournie | 22,5 Md€ via la TVA | Gros levier fiscal |
| ChatGPT | 15 | 22,5 Md€ via la TVA | Une grosse mesure puis une multitude de petits ajustements |
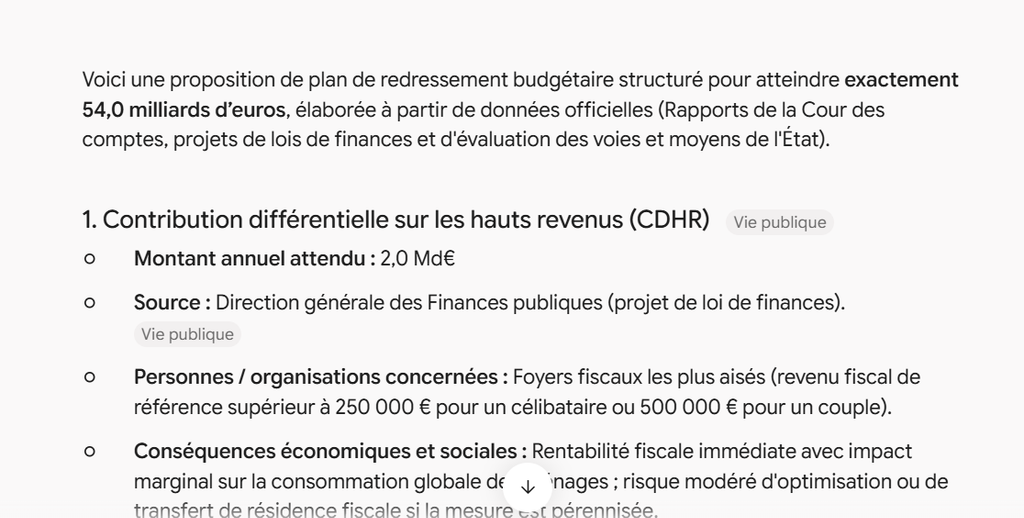
Gemini : personne n’échappe vraiment à la facture
Gemini choisit une approche très distribuée. Ses 54 milliards viennent notamment de :
- 9 Md€ de gel des dépenses de fonctionnement des ministères
- 8,5 Md€ sur les dépenses de santé
- 8 Md€ de contribution exceptionnelle des grandes entreprises
- 5 Md€ sur les exonérations de cotisations patronales
- 5 Md€ demandés aux collectivités
- 5 Md€ de réduction des aides aux entreprises
À cela s’ajoutent chômage, arrêts maladie, opérateurs publics, hauts revenus, fiscalité automobile et TVA sur certains travaux. Gemini ressemble donc un peu au restaurateur qui annonce : « On partage l’addition. » Sauf qu’ici absolument tout le monde est à table.
Qwen : six lignes et c’est réglé
Le modèle chinois adopte presque l’approche inverse. Son titre est sobre : ” Mesures budgétaires”
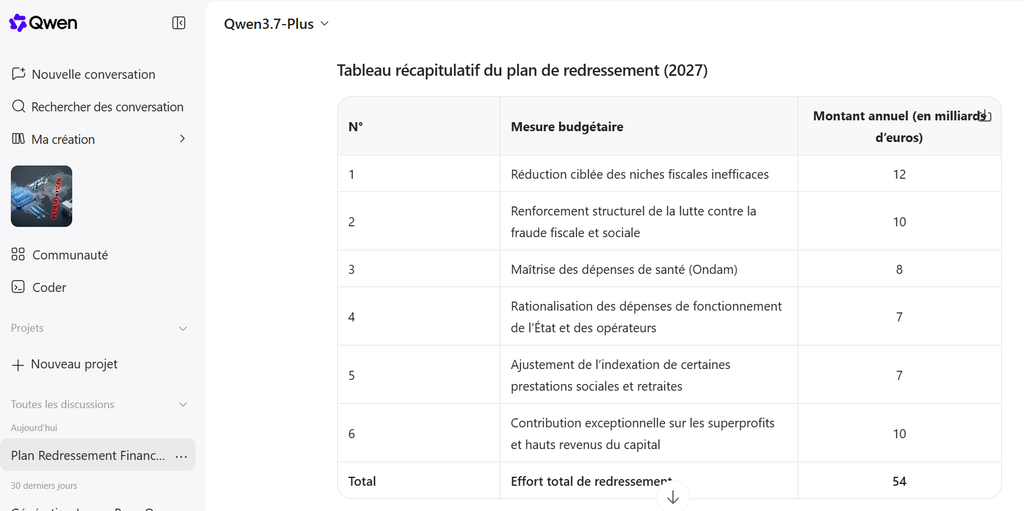
Il trouve ses 54 milliards avec seulement six grandes mesures :
12 Md€ sur les niches fiscales, 10 Md€ grâce à la lutte contre la fraude fiscale et sociale, 10 Md€ sur les superprofits et hauts revenus du capital, 8 Md€ sur la santé, 7 Md€ sur le fonctionnement public et 7 Md€ sur prestations et retraites.
C’est simple, lisible et spectaculaire.
Mais c’est aussi le modèle qui utilise le plus de gros chiffres ronds. Entre « potentiel d’économie » et argent réellement encaissé, il peut évidemment exister quelques milliards de différence.
Mistral : bienvenue dans les sous-sols de Bercy
Mistral fait exactement l’inverse : il découpe tout et parle d'”effort”
Pensions, Unédic, collectivités, allocation de rentrée scolaire, autoroutes, hauts revenus, fonction publique, santé, avoirs en déshérence… il produit 17 lignes différentes. Markdown collé
C’est le modèle qui paraît le plus aligné sur la mécanique du budget public telle qu’elle est présentée dans les documents budgétaires, avec des agrégats État, protection sociale, collectivités et mesures déjà votées.
Mais Mistral mérite aussi un bon point pour avoir signalé son propre problème : certaines lignes peuvent se chevaucher avec les agrégats de 9 et 11 milliards qu’il utilise. Autrement dit : il arrive bien à 54 milliards, tout en reconnaissant qu’il pourrait avoir compté certains euros deux fois. Voilà une transparence assez rare pour être signalée.
🏆 Le Top 5 des solutions qui reviennent
Lorsque je mets les cinq copies côte à côte, les mêmes tiroirs réapparaissent.
| Grande famille de mesures | IA qui l’utilisent dans les réponses fournies |
|---|---|
| Santé et Assurance maladie | Gemini, Qwen, Mistral, ChatGPT |
| Grandes entreprises, capital ou hauts revenus | Gemini, Qwen, Mistral, ChatGPT |
| Retraites et prestations sociales | Gemini, Qwen, Mistral, ChatGPT |
| Dépenses de l’État, opérateurs ou collectivités | Gemini, Qwen, Mistral, ChatGPT |
| Fiscalité à large assiette | Claude, ChatGPT, Gemini de façon plus ciblée |
L’un des consensus les plus frappants concerne donc la santé : Gemini y cherche 8,5 milliards, Qwen 8 milliards, Mistral 5,1 milliards, et ChatGPT reprend également 5,1 milliards d’économies brutes. Markdown collé
Quand cinq IA cherchent de l’argent, l’hôpital n’est manifestement jamais très loin de la photocopieuse.
Le principal désaccord : qui paie ?
C’est là que l’expérience devient intéressante.
Qwen concentre beaucoup plus son scénario sur la fiscalité, la fraude et les hauts revenus.
Gemini disperse largement l’effort entre entreprises, santé, État, collectivités, chômage et aides publiques.
Mistral descend beaucoup plus finement dans les mécanismes existants, quitte à multiplier les petites lignes.
Claude et ChatGPT, sortent l’artillerie lourde : trois points de TVA supplémentaires.
ChatGPT estime qu’un passage de 20 à 23 % pourrait théoriquement représenter 22,5 milliards d’euros, soit près de 42 % du problème résolu en une seule ligne. Il précise néanmoins lui-même qu’il s’agit d’un calcul statique et que les comportements de consommation pourraient réduire le rendement réel. Markdown collé Les autres modèles avaient sorti le scalpel. ChatGPT est arrivé avec la tronçonneuse.
😈 Les idées les plus originales
Quelques propositions sortent franchement du lot.
- Gemini va chercher 2 milliards en supprimant le taux réduit de TVA sur les travaux de rénovation non énergétique et 1,5 milliard avec le malus automobile et la fiscalité énergétique.
- Qwen mise 10 milliards sur la lutte contre la fraude fiscale et sociale. C’est probablement l’une des mesures qu’il faudrait examiner avec le plus de prudence : identifier de la fraude potentielle et transformer cette estimation en recettes budgétaires sont deux exercices différents.
- Mistral trouve 1,4 milliard dans les avoirs en déshérence de la Caisse des dépôts. Le niveau « je fouille vraiment tous les tiroirs » est officiellement atteint.
- ChatGPT finit quant à lui par aller chercher 600 millions sur les produits sucrés et les accidents du travail, puis encore 400 millions sur France 2030 pour que son addition tombe précisément à 54. Markdown collé
Finalement, ont-elles vraiment trouvé 54 milliards ?
Oui… et non.
Toutes savent construire une addition égale à 54 milliards d’euros. Mais plusieurs réponses utilisent des estimations, des économies théoriques, des recettes dont le rendement dépend des comportements économiques ou des agrégats qui peuvent se chevaucher.
ChatGPT le dit d’ailleurs explicitement : 54 milliards de mesures ne signifient pas automatiquement 54 milliards d’amélioration du déficit.
Et Mistral reconnaît lui-même son risque de double comptage. C’est probablement le principal enseignement de l’expérience :
Une IA sait remarquablement bien construire un tableau qui totalise 54 milliards. Elle a beaucoup plus de mal à garantir que les 54 milliards existeront réellement.
🧪 Note méthodologique
Ce test n’a pas pour objectif de déterminer quelle politique budgétaire serait « meilleure ».
J’ai donné le même problème à plusieurs IA afin d’observer leurs méthodes de raisonnement, leurs priorités, leur manière de chiffrer et leur prudence face aux incertitudes.
J’ai volontairement ajouté Qwen, un modèle chinois, aux modèles américains et à Mistral, modèle européen, afin d’observer d’éventuelles différences de cadrage. Une seule réponse ne permet évidemment pas d’en déduire une orientation politique propre à un modèle ou à son pays d’origine.
Autre limite importante : je compare ici uniquement les réponses obtenues lors de mon test. Je ne complète pas leurs scénarios avec d’autres propositions et je ne considère pas leurs sources comme validées simplement parce qu’elles sont affichées.
Enfin, la réponse de Claude dont je dispose reste partielle, tandis que ChatGPT a rencontré un bug avant de terminer l’exercice. Ce dernier détail pourrait presque constituer une sixième proposition budgétaire : éteindre puis rallumer Bercy. 😈
#IA #IntelligenceArtificielle #Budget2027 #ChatGPT #Gemini #Claude #MistralAI #Qwen #TestIA #IApratique
Les réponses complètes des IA à notre test
Pour permettre à chacun de comparer les raisonnements, voici les réponses obtenues lors du test. Elles sont reproduites telles qu’elles m’ont été fournies. Les montants et sources mentionnés sont donc ceux avancés par les modèles et ne constituent pas une validation par IA Pratique.
Note 1 — Réponse de Gemini
1. Contribution différentielle sur les hauts revenus (CDHR)
- Montant annuel attendu : 2,0 Md€
- Source : Direction générale des Finances publiques (projet de loi de finances).
- Personnes / organisations concernées : Foyers fiscaux les plus aisés (revenu fiscal de référence supérieur à 250 000 € pour un célibataire ou 500 000 € pour un couple).
- Conséquences économiques et sociales : Rentabilité fiscale immédiate avec impact marginal sur la consommation globale des ménages ; risque modéré d’optimisation ou de transfert de résidence fiscale si la mesure est pérennisée.
2. Contribution exceptionnelle sur les bénéfices des grandes entreprises
- Montant annuel attendu : 8,0 Md€
- Source : Évaluations préalables des recettes fiscales du Ministère de l’Économie et des Finances.
- Personnes / organisations concernées : Grandes entreprises réalisant un chiffre d’affaires supérieur à 1 milliard d’euros (surcroît temporaire d’impôt sur les sociétés).
- Conséquences économiques et sociales : Ponction ciblée sur les grands groupes ayant dégagé des profits importants ; risque de réduction des investissements productifs ou des distributions de dividendes à court terme.
3. Suppression du taux réduit de TVA sur les travaux de rénovation non énergétique
- Montant annuel attendu : 2,0 Md€
- Source : Annexe au projet de loi de finances (Évaluation des voies et moyens — niches fiscales).
- Personnes / organisations concernées : Ménages réalisant des travaux d’entretien/amélioration du logement (passage de 10 % au taux normal de 20 %) et entreprises du bâtiment.
- Conséquences économiques et sociales : Augmentation du coût des travaux pour les particuliers ; risque de freinage de l’activité du BTP ou d’augmentation du travail informel.
4. Renforcement des malus automobiles (CO₂ et masse) et fiscalité énergétique
- Montant annuel attendu : 1,5 Md€
- Source : Barème du malus CO₂ / masse (Code des impositions sur les biens et services) et Ministère de la Transition écologique.
- Personnes / organisations concernées : Acheteurs de véhicules neufs thermiques ou lourds, constructeurs automobiles.
- Conséquences économiques et sociales : Accélération de l’électrification du parc automobile ; baisse du pouvoir d’achat pour les ménages sous contrainte de mobilité n’ayant pas accès au véhicule électrique.
5. Modération de l’ONDAM (Objectif national de dépenses d’assurance maladie)
- Montant annuel attendu : 8,5 Md€
- Source : Commission des comptes de la Sécurité sociale et Avis du Haut Conseil des finances publiques.
- Personnes / organisations concernées : Établissements de santé, professionnels de santé libéraux, laboratoires pharmaceutiques et assujettis aux soins.
- Conséquences économiques et sociales : Incitation forte à la baisse du prix des médicaments, à la prise en charge ambulatoire et à la lutte contre les actes redondants ; tensions potentielles sur les effectifs hospitaliers.
6. Réforme des exonérations de cotisations patronales (“désocialisation” partielle)
- Montant annuel attendu : 5,0 Md€
- Source : Rapport de la Cour des comptes et de l’Inspection générale des finances sur les allègements de cotisations sociales.
- Personnes / organisations concernées : Entreprises bénéficiant d’allègements généraux au-delà du SMIC (notamment entre 1,6 et 3,5 SMIC).
- Conséquences économiques et sociales : Hausse du coût du travail qualifié ; risque potentiel sur l’emploi à moyen terme compensé par le redressement des comptes de la Sécurité sociale.
7. Durcissement des règles de l’Assurance chômage et contrôle des arrêts de travail
- Montant annuel attendu : 4,0 Md€
- Source : Unédic et recommandations de la Cour des comptes sur les dépenses d’indemnisation et de santé.
- Personnes / organisations concernées : Demandeurs d’emploi (durée ou conditions d’indemnisation), prescripteurs et salariés en arrêt maladie.
- Conséquences économiques et sociales : Incitation financière au retour rapide à l’emploi et réduction des arrêts injustifiés ; perte temporaire de revenus pour les personnes au chômage ou en convalescence.
8. Gel en valeur des dépenses de fonctionnement des ministères (hors Défense)
- Montant annuel attendu : 9,0 Md€
- Source : Document de tirage du budget de l’État (Direction du Budget).
- Personnes / organisations concernées : Administrations centrales, services déconcentrés de l’État, agents publics.
- Conséquences économiques et sociales : Impossibilité d’indexer l’ensemble des crédits de fonctionnement sur l’inflation ; gain de productivité exigé des services publics au risque de dégrader certains services rendus aux usagers.
9. Baisse des subventions aux opérateurs de l’État et aux agences publiques
- Montant annuel attendu : 4,0 Md€
- Source : Rapport annuel sur les opérateurs de l’État (Jaune budgétaire).
- Personnes / organisations concernées : Agences nationales (France Travail, ADEME, réseaux universitaires, centres de recherche).
- Conséquences économiques et sociales : Rationalisation des doublons administratifs et réduction du train de vie des agences ; réduction des capacités d’intervention ou de financement de projets.
10. Contribution au redressement budgétaire des collectivités territoriales
- Montant annuel attendu : 5,0 Md€
- Source : Cour des comptes (Rapport sur les finances publiques locales) et Code général des collectivités territoriales.
- Personnes / organisations concernées : Communes, départements, régions et leurs groupements à fiscalité propre.
- Conséquences économiques et sociales : Maîtrise forcée des dépenses de fonctionnement locales ; report ou annulation de certains projets d’investissement public local (équipements, infrastructures).
11. Ciblages et réductions sur les aides aux entreprises (apprentissage, soutien à l’innovation)
- Montant annuel attendu : 5,0 Md€
- Source : Rapports de l’IGF et évaluations budgétaires des aides publiques aux entreprises.
- Personnes / organisations concernées : Entreprises employant des apprentis (recentrage de la prime exceptionnelle) et bénéficiaires de subventions économiques directes.
- Conséquences économiques et sociales : Économie directe majeure pour les finances publiques ; risque de ralentissement des embauches d’apprentis dans le supérieur (Master/Écoles).
Tableau de synthèse du plan de redressement budgétaire
| # | Libellé de la mesure | Nature de la mesure | Montant annuel (Md€) |
|---|---|---|---|
| 1 | Contribution différentielle sur les hauts revenus (CDHR) | Recettes (Fiscalité des particuliers) | 2,0 |
| 2 | Surtaxe temporaire IS sur les grandes entreprises | Recettes (Fiscalité des entreprises) | 8,0 |
| 3 | Suppression du taux réduit de TVA sur travaux non énergétiques | Recettes (Aides fiscales) | 2,0 |
| 4 | Renforcement des malus CO₂/masse et fiscalité écologique | Recettes (Fiscalité verte) | 1,5 |
| 5 | Maitrise de l’ONDAM et des dépenses de santé | Dépenses (Sécurité sociale) | 8,5 |
| 6 | Réforme des exonérations de cotisations patronales | Recettes (Sécurité sociale) | 5,0 |
| 7 | Réforme de l’assurance chômage et encadrement des arrêts | Dépenses (Social) | 4,0 |
| 8 | Gel des dépenses de fonctionnement hors défense | Dépenses (État) | 9,0 |
| 9 | Baisse des subventions d’impulsion aux opérateurs de l’État | Dépenses (État) | 4,0 |
| 10 | Effort de maîtrise budgétaire des collectivités locales | Dépenses (Collectivités) | 5,0 |
| 11 | Recentrage des aides aux entreprises (apprentissage) | Dépenses / Aides publiques | 5,0 |
| TOTAL | Effort global de redressement des finances publiques | — | 54,0 |
Note 2 — Réponse de Qwen
Voici une proposition de scénario budgétaire cohérent, chiffré et vérifiable, visant un effort de redressement des finances publiques de 54 milliards d’euros pour l’année 2027. Ce plan combine des mesures de réduction des dépenses, de rationalisation des aides fiscales et d’augmentation des recettes, en s’appuyant sur des estimations issues de rapports officiels français (Cour des comptes, Conseil d’analyse économique, France Stratégie, DREES).
Détail des mesures proposées
1. Réduction ciblée des niches fiscales les moins efficaces
- Montant annuel attendu : 12 milliards d’euros.
- Source : Cour des comptes, Rapport public annuel sur les dépenses fiscales (le coût total des niches fiscales est estimé à environ 92 milliards d’euros pour 2025, dont une partie significative est jugée à l’efficacité socio-économique faible ou redondante).
- Personnes/organisations concernées : Ménages à hauts revenus bénéficiaires de dispositifs de défiscalisation (ex: certaines réductions d’impôt sur la fortune immobilière ou investissements locatifs spécifiques) et entreprises bénéficiant de crédits d’impôt peu conditionnés.
- Conséquences prévisibles : Augmentation mécanique des recettes fiscales et simplification du code général des impôts. Baisse du revenu disponible pour les bénéficiaires actuels, avec un risque de ralentissement temporaire de certains secteurs (ex: immobilier locatif ciblé).
2. Renforcement structurel de la lutte contre la fraude fiscale et sociale
- Montant annuel attendu : 10 milliards d’euros.
- Source : Cour des comptes, Rapport public thématique sur la lutte contre la fraude fiscale (décembre 2025), qui souligne un potentiel de recouvrement supplémentaire significatif via le déploiement de l’intelligence artificielle, le croisement des données et le renforcement des effectifs de contrôle.
- Personnes/organisations concernées : Entreprises pratiquant l’optimisation fiscale agressive, travailleurs dissimulés, et bénéficiaires indus de prestations sociales.
- Conséquences prévisibles : Amélioration de l’équité fiscale et sociale, augmentation des recettes nettes pour l’État. Nécessite un investissement initial en ressources humaines et technologiques. Risque de contentieux administratif accru à court terme.
3. Maîtrise des dépenses de santé (Ondam)
- Montant annuel attendu : 8 milliards d’euros.
- Source : Cour des comptes, Rapport sur l’Assurance maladie (2024-2025), identifiant des marges d’économies structurelles via le développement massif des médicaments génériques, la régulation stricte des dépassements d’honoraires et la rationalisation des achats hospitaliers et administratifs.
- Personnes/organisations concernées : Assurés sociaux, professionnels de santé (médecins, pharmaciens), industrie pharmaceutique et établissements de santé.
- Conséquences prévisibles : Ralentissement de la croissance des dépenses de santé publique. Possible tension sur l’accès aux soins ou le revenu de certains professionnels libéraux si la régulation n’est pas accompagnée de mesures de revalorisation ciblées.
4. Rationalisation des dépenses de fonctionnement de l’État et des opérateurs
- Montant annuel attendu : 7 milliards d’euros.
- Source : Cour des comptes, Rapport sur le budget de l’État et les finances publiques locales, soulignant la nécessité de réduire les dépenses de fonctionnement courant, de mutualiser les services support entre l’État et les collectivités, et de rationaliser le paysage des opérateurs publics.
- Personnes/organisations concernées : Administrations centrales et déconcentrées, fonction publique, agences et opérateurs de l’État.
- Conséquences prévisibles : Modernisation et numérisation accrue des services publics, gains d’efficacité structurels à moyen terme. Risque de tensions sociales dans la fonction publique et nécessité d’un accompagnement des agents (reconversion, mobilité).
5. Ajustement de l’indexation de certaines prestations sociales et retraites
- Montant annuel attendu : 7 milliards d’euros.
- Source : Rapports du Conseil d’orientation des retraites (COR) et de la DREES sur les trajectoires de dépenses sociales, montrant l’impact budgétaire de l’indexation des prestations.
- Personnes/organisations concernées : Retraités (hors minima sociaux protégés) et bénéficiaires de certaines prestations familiales ou sociales.
- Conséquences prévisibles : Amélioration du solde des régimes sociaux et de l’Assurance vieillesse. Baisse relative du pouvoir d’achat des bénéficiaires si l’indexation est temporairement alignée sur une inflation hors tabac ou un indice inférieur à l’inflation ressentie, ce qui peut peser sur la consommation des ménages modestes.
6. Contribution exceptionnelle sur les superprofits et les très hauts revenus du capital
- Montant annuel attendu : 10 milliards d’euros.
- Source : Analyses de France Stratégie et du Conseil d’analyse économique (CAE) sur la fiscalité du capital et les marges de manœuvre budgétaires pour un ajustement équitable.
- Personnes/organisations concernées : Ménages fiscaux les plus aisés (top 1-2 %) et grandes entreprises réalisant des marges exceptionnelles dans des secteurs spécifiques (énergie, luxe, grande distribution).
- Conséquences prévisibles : Augmentation significative des recettes et réduction des inégalités de patrimoine. Risque potentiel de fuite des capitaux ou de baisse de l’investissement si la mesure est perçue comme instable ou si elle n’est pas coordonnée au niveau européen.
Tableau récapitulatif du plan de redressement (2027)
| N° | Mesure budgétaire | Montant annuel |
|---|---|---|
| 1 | Réduction ciblée des niches fiscales inefficaces | 12 |
| 2 | Renforcement structurel de la lutte contre la fraude fiscale et sociale | 10 |
| 3 | Maîtrise des dépenses de santé (Ondam) | 8 |
| 4 | Rationalisation des dépenses de fonctionnement de l’État et des opérateurs | 7 |
| 5 | Ajustement de l’indexation de certaines prestations sociales et retraites | 7 |
| 6 | Contribution exceptionnelle sur les superprofits et hauts revenus du capital | 10 |
| Total | Effort total de redressement | 54 |
Notes de prudence et limites
- Fiabilité des chiffres : Les montants présentés sont des estimations en année pleine basées sur des rapports officiels (Cour des comptes, CAE, DREES). Leur réalisation effective dépendra des modalités législatives précises, des comportements d’adaptation des agents économiques (élasticité fiscale) et de la conjoncture macroéconomique de 2027.
- Neutralité : Ce scénario est une construction technique visant à atteindre un objectif chiffré donné (54 Md€). Il combine des mesures de gauche (taxation des superprofits, lutte contre la fraude) et de droite (maîtrise des dépenses, ajustement des prestations), reflétant une approche purement arithmétique et non une défense d’une orientation politique spécifique.
- Effets macroéconomiques : Un effort de cette ampleur (environ 1,8 % du PIB) peut avoir un effet récessif à court terme s’il n’est pas compensé par une baisse des taux d’intérêt, une amélioration de la compétitivité ou une relance de l’investissement public ciblé.
Note 3 — Réponse de Mistral
Mistral t’a fourni une réponse particulièrement longue avec 17 mesures, son tableau récapitulatif, ses sources, ses avertissements et ses questions ouvertes. Je te la restitue ici sans modifier le contenu. Markdown collé
1. Sous-indexation des pensions de retraite supérieures à 1 260 €/mois — 4,1 Md€
- Source : chiffrage Bercy/gouvernement. Pour mémoire, l’IPP évalue la désindexation complète à 6,6 Md€ bruts mais 5,2 Md€ nets d’effets induits.
- Concernés : les retraités dont la pension dépasse 1 260 €/mois (environ 63 % des retraités ; les 6,6 millions de pensions ≤ 1 260 € restent pleinement revalorisées).
- Conséquences : érosion du pouvoir d’achat des retraités (~2 % d’inflation non compensée), ralentissement de la consommation, fort risque social et politique.
2. Rabot de l’abattement fiscal de 10 % des retraités (plafond 4 439 € → 3 000 €) — 1,4 Md€
- Source : Bercy/PLF 2027. La suppression totale de l’abattement rapporterait 5,4 Md€ selon l’IPP.
- Concernés : les foyers de retraités imposables, surtout ceux de pensions moyennes et aisées.
- Conséquences : hausse d’impôt ciblée.
3. Gel du point d’indice des fonctionnaires — 2,0 Md€
- Concernés : ~5,7 millions d’agents publics.
- Conséquences : perte de pouvoir d’achat nette, tension sociale dans la fonction publique, démotivation et difficultés de recrutement.
4. Santé : ONDAM 2027 limité à +2 % — 5,1 Md€ d’économies
Dont 2,1 Md€ sur médicaments et dispositifs médicaux.
5. Restriction des arrêts maladie — 2,0 Md€
6. Prélèvement sur l’excédent de l’Unédic — 2,1 Md€
7. Gel des allocations familiales — 0,5 Md€
8. Réduction de l’allocation de rentrée scolaire — 0,6 Md€
9. Prélèvement exceptionnel sur les avoirs en déshérence de la Caisse des dépôts — 1,4 Md€
10. Prolongation de la contribution différentielle sur les hauts revenus (CDHR) — 0,6 Md€
11. Hausse des taxes sur les exploitants d’autoroutes et d’aéroports — 0,8 Md€
12. Fiscalisation intégrale des indemnités journalières accidents du travail / maladies professionnelles — 0,3 Md€
13. Contribution progressive des collectivités territoriales à l’effort — 5,4 Md€
14. Prolongation de la surtaxe sur les bénéfices des plus grandes entreprises — 4,0 Md€ (estimation)
15. Gel du barème de l’impôt sur le revenu — 3,7 Md€ (scénario technique, non décidé)
16. Effort sur les ministères, opérateurs et administratif — 9,0 Md€ (agrégat)
17. Montée en charge des mesures votées en 2026 — 11,0 Md€ (agrégat)
Tableau récapitulatif — total exact : 54 Md€
| # | Mesure | Montant (Md€) | Fiabilité du chiffrage |
|---|---|---|---|
| 1 | Sous-indexation pensions > 1 260 €/mois | 4,1 | Officiel (Bercy) |
| 2 | Abattement fiscal 10 % retraités plafonné à 3 000 € | 1,4 | Officiel (Bercy) |
| 3 | Gel du point d’indice | 2,0 | Officiel (Premier ministre) |
| 4 | ONDAM +2 % : économies santé | 5,1 | Officiel (PLFSS 2027) |
| 5 | Restriction des arrêts maladie | 2,0 | Officiel (objectif) |
| 6 | Prélèvement sur excédent Unédic | 2,1 | Officiel |
| 7 | Gel des allocations familiales | 0,5 | Officiel |
| 8 | Réduction allocation rentrée scolaire | 0,6 | Officiel |
| 9 | Prélèvement sur avoirs en déshérence | 1,4 | Officiel |
| 10 | Prolongation CDHR | 0,6 | Rendement réel incertain |
| 11 | Taxes autoroutes/aéroports | 0,8 | Officiel |
| 12 | Fiscalisation des IJ AT/MP | 0,3 | Officiel |
| 13 | Effort des collectivités territoriales | 5,4 | Officiel |
| 14 | Prolongation surtaxe grandes entreprises | 4,0 | Estimation |
| 15 | Gel du barème de l’impôt sur le revenu | 3,7 | Scénario technique |
| 16 | Effort ministères/opérateurs | 9,0 | Agrégat |
| 17 | Montée en charge des mesures votées en 2026 | 11,0 | Agrégat |
| Total | 54,0 |
Mistral ajoute notamment cet avertissement :
« Le chiffrage “54 Md€” mélange économies nouvelles (43 Md€) et montée en charge de mesures antérieures. »
Et surtout :
« La ligne 16 (effort État, 9 Md€) est un agrégat gouvernemental : le gel du point d’indice (2 Md€, ligne 3) pourrait y être partiellement inclus selon les périmètres retenus — un risque de double comptage ne peut être exclu. » Markdown collé
Note 4 — Réponse de ChatGPT
Un plan à 54 milliards, sans faire disparaître les milliards sous le tapis 🧮
Je repars entièrement de zéro. Le scénario ci-dessous n’est pas celui du gouvernement et ne reprend pas la proposition de Gemini. J’utilise en revanche des chiffrages publics existants pour éviter les milliards « au doigt mouillé ».
Premier repère : le gouvernement affiche bien 54 Md€ d’effort total pour 2027, mais seulement 43 Md€ correspondent à des mesures figurant dans les PLF et PLFSS 2027. Le reste correspond notamment à des décisions antérieures qui produiraient davantage d’effets en 2027. Le Haut Conseil des finances publiques (HCFP) souligne lui-même que certains chiffrages restent insuffisamment documentés. Markdown collé
Ma logique
Je construirais un plan assez réparti : hausse d’une taxe à large assiette, contribution des grandes entreprises, réduction de certaines dépenses sociales ou fiscales, baisse ciblée de dépenses publiques et quelques recettes sectorielles. Cela évite de demander 54 Md€ à une seule catégorie.
La grosse mesure serait le passage du taux normal de TVA de 20 % à 23 %. Ce choix est volontairement très visible : il rapporterait théoriquement 22,5 Md€, puisque la Direction générale du Trésor estime qu’un point supplémentaire sur le taux normal rapporte environ 7,5 Md€.
⚠️ Mais c’est précisément la ligne que je considérerais comme la moins certaine : 22,5 Md€ est un calcul statique de 3 × 7,5 Md€, pas une prévision officielle de recette pour 2027. Une TVA plus élevée réduirait probablement un peu la consommation et augmenterait certains prix. Le rendement réel pourrait donc être inférieur. Markdown collé
Pour les entreprises, je conserverais la contribution exceptionnelle sur les bénéfices des très grandes entreprises pour 5 Md€.
Je reprendrais également deux dispositifs touchant les allègements de cotisations patronales : 2,9 Md€ avec le gel du barème des allègements généraux et 3,7 Md€ en intégrant participation, intéressement et prime de partage de la valeur dans le calcul des allègements, soit 6,6 Md€.
Côté retraites, je retiendrais 4,3 Md€.
Pour la politique familiale, le PLFSS permet d’identifier 1,6 Md€.
Sur la santé, je retiendrais les 5,1 Md€ d’économies brutes documentées dans le PLFSS. Markdown collé
J’ajouterais 1,1 Md€ avec la contribution des complémentaires santé.
Pour l’impôt sur le revenu, le plafonnement à 3 000 € de l’abattement de 10 % applicable aux pensions représente 1,4 Md€.
La hausse de la taxe sur les infrastructures de transport de longue distance apporte 0,8 Md€ supplémentaires.
Je retiendrais également 0,6 Md€ sur les aides personnalisées au logement (APL).
Pour les opérateurs publics, je demanderais 1,8 Md€ de dépenses réellement en moins.
La fiscalisation partielle des indemnités journalières représente 1,4 Md€ en 2027.
Je retiendrais ensuite 0,8 Md€ de prélèvements supplémentaires sur certaines indemnités de rupture.
Deux petites mesures apporteraient 0,6 Md€ : 0,3 Md€ de contribution sur certains produits transformés sucrés ou contenant des édulcorants et 0,3 Md€ de réforme de la tarification des accidents du travail et maladies professionnelles.
Enfin, je réduirais de 0,4 Md€ les crédits de paiement du programme France 2030. Markdown collé
Tableau final de ChatGPT
| Mesure proposée | Rendement 2027 |
|---|---|
| TVA normale de 20 % à 23 % | 22,5 Md€ |
| Contribution exceptionnelle grandes entreprises | 5,0 Md€ |
| Réduction des allègements patronaux | 6,6 Md€ |
| Sous-indexation des retraites | 4,3 Md€ |
| Prestations familiales | 1,6 Md€ |
| Économies brutes d’assurance-maladie | 5,1 Md€ |
| Complémentaires santé | 1,1 Md€ |
| Abattement fiscal retraités | 1,4 Md€ |
| Infrastructures de transport | 0,8 Md€ |
| APL | 0,6 Md€ |
| Opérateurs publics | 1,8 Md€ |
| Indemnités journalières | 1,4 Md€ |
| Indemnités de rupture | 0,8 Md€ |
| Produits sucrés + AT/MP | 0,6 Md€ |
| France 2030 | 0,4 Md€ |
| TOTAL | 54,0 Md€ |
Le modèle conclut notamment :
« 54 Md€ de mesures ne signifient pas automatiquement 54 Md€ d’amélioration effective du déficit. » Markdown collé
Note 5 — Réponse de Claude
⚠️ Pour Claude, je ne peux pas te restituer la réponse complète mot pour mot, car tu ne m’as transmis qu’une capture d’écran, et celle-ci s’arrête au début du développement.
Voici donc exactement la partie visible :
Un plan à 54 milliards, sans faire disparaître les milliards sous le tapis 🧮
Je repars entièrement de zéro. Le scénario ci-dessous n’est pas celui du gouvernement et ne reprend pas la proposition de Gemini. J’utilise en revanche des chiffrages publics existants pour éviter les milliards « au doigt mouillé ».
Premier repère : le gouvernement affiche bien 54 Md€ d’effort total pour 2027, mais seulement 43 Md€ correspondent à des mesures figurant dans les PLF et PLFSS 2027. Le reste correspond notamment à des décisions antérieures qui produiraient davantage d’effets en 2027. Le Haut Conseil des finances publiques (HCFP) souligne lui-même que certains chiffrages restent insuffisamment documentés.
Ma logique
Je construirais un plan assez réparti : hausse d’une taxe à large assiette, contribution des grandes entreprises, réduction de certaines dépenses sociales ou fiscales, baisse ciblée de dépenses publiques et quelques recettes sectorielles. Cela évite de demander 54 Md€ à une seule catégorie.
La grosse mesure serait le passage du taux normal de TVA de 20 % à 23 %…


